دليل إدارة الأعمال الإدارة وتطوير الأعمال
إدارة التدفق النقدي للشركات
شركات رابحة على الورق تتعثر لأن النقد لم يصل في موعده. كيف تتابع التدفق النقدي أسبوعيًا وتعرف أزمة السيولة قبل أن تقع؟
كثير من أصحاب الشركات يكتشفون المشكلة متأخرين: المبيعات جيدة، والأرباح على الورق مطمئنة، لكن الخزينة لا تكفي رواتب آخر الشهر. السبب في الغالب ليس خسارة، بل توقيت. المال الذي كسبته الشركة لم يصل بعد، والالتزامات لا تنتظر. إدارة التدفق النقدي هي أن تعرف متى يدخل المال ومتى يخرج، قبل أن تفاجئك الفجوة بينهما.
الربح شيء، والنقد شيء آخر
عندما تبيع وحدة بالتقسيط أو تورد بضاعة بأجل، يُسجل الربح في الحسابات، لكن النقد يأتي على دفعات وفي مواعيد لاحقة. في المقابل، الرواتب والإيجار والموردون يُدفعون في مواعيد ثابتة. لذلك قد تكون الشركة رابحة وتعاني في الوقت نفسه من نقص السيولة. والعكس صحيح أيضًا: خزينة ممتلئة اليوم لا تعني أن الشركة رابحة، فقد تكون مقدمات عملاء عن أعمال لم تُنفذ بعد.
دورة النقد في شركتك
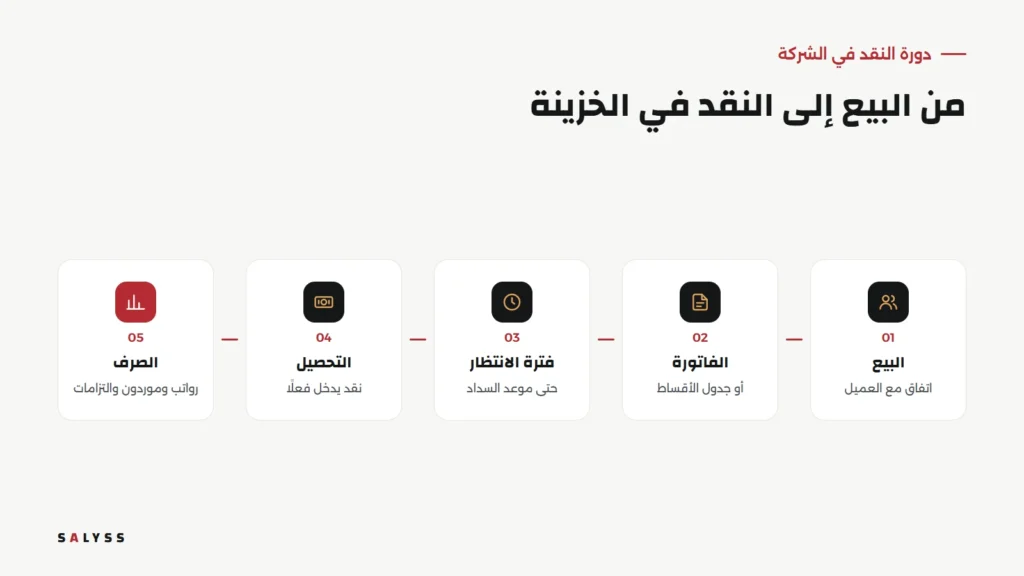
تبدأ الدورة باتفاق مع العميل، ثم فاتورة أو جدول أقساط، ثم فترة انتظار حتى موعد السداد، ثم التحصيل الفعلي، وأخيرًا الصرف على الالتزامات. كلما طالت فترة الانتظار أو تعثر التحصيل، احتاجت الشركة إلى تمويل الفجوة من مكان آخر. ولذلك فإن تقصير هذه الدورة، أو على الأقل معرفة طولها بدقة، من أهم ما يمكن أن تفعله الإدارة المالية.
أين يتسرب النقد؟
- تحصيل بلا متابعة: أقساط ومستحقات تتأخر لأن أحدًا لم يتصل قبل موعدها أو بعده مباشرة.
- مخزون راكد: بضاعة مشتراة لا تُباع، أي نقد محبوس على الرفوف.
- شروط دفع غير متوازنة: تدفع للموردين نقدًا، وتبيع لعملائك بالأجل.
- خلط الحسابات: سحوبات الشركاء من خزينة الشركة دون تسجيل واضح.
- مصروفات صغيرة متكررة: لا يلاحظها أحد منفردة، لكنها تتراكم كل شهر.
توقع ثلاثة أشهر قادمة
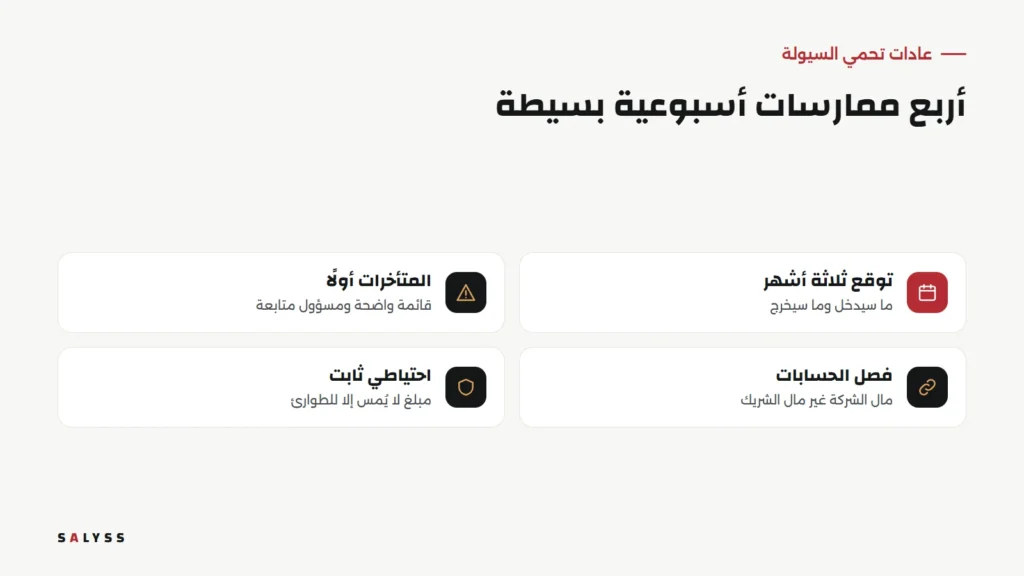
أبسط أداة لإدارة النقد جدول يغطي الأسابيع القادمة: ما المتوقع أن يدخل في كل أسبوع؟ وما الالتزامات المستحقة؟ وما الرصيد المتوقع في نهاية كل أسبوع؟ لا يحتاج هذا التوقع إلى دقة كاملة، بل إلى صدق. ضع التحصيل المتوقع بحذر، فليس كل قسط مستحق سيُدفع في يومه، وضع الالتزامات كاملة. إذا ظهر أسبوع برصيد سالب، فأنت تعرف المشكلة قبل وقوعها بأسابيع، وهذا وقت كافٍ للتصرف.
وعندما تكون المبيعات وجداول الأقساط في نظام واحد، يصبح جزء كبير من هذا التوقع جاهزًا دون إدخال يدوي، كما شرحنا في مقال ربط المبيعات بالمحاسبة دون إعادة إدخال.
عادات أسبوعية تحمي السيولة
المتأخرات أولًا
قائمة أسبوعية بكل مستحق تجاوز موعده، ولكل بند مسؤول متابعة وخطوة تالية. التحصيل المبكر بلطف أسهل كثيرًا من التحصيل بعد شهور. وقد خصصنا لهذا الموضوع مقالًا كاملًا عن تحصيل الأقساط دون خسارة العميل.
فصل مال الشركة عن مال الشركاء
كل سحب من الخزينة يُسجل باسمه وسببه. هذا لا يعني عدم الثقة، بل يعني أرقامًا يمكن الاعتماد عليها.
احتياطي ثابت
مبلغ يُحدد بحسب التزامات الشركة الشهرية، ولا يُمس إلا للطوارئ الحقيقية. وجوده يمنحك وقتًا للتفكير بدل القرارات المتسرعة.
مراجعة شروط الدفع
هل يمكن طلب مقدم أكبر؟ أو تقريب مواعيد الأقساط؟ أو التفاوض مع الموردين على مهلة أطول؟ تغييرات صغيرة في الشروط قد تغير صورة السيولة كلها.
ما الذي يجب أن تراه الإدارة كل أسبوع؟
- الرصيد الحالي في كل الحسابات والخزائن.
- ما حُصّل هذا الأسبوع مقارنة بما كان مستحقًا.
- قائمة المتأخرات وأقدمها.
- الالتزامات الكبيرة في الأسابيع الأربعة القادمة.
إذا كان تجميع هذه الأرقام يستغرق يومًا كاملًا، فالمشكلة في طريقة العمل لا في الأرقام. لوحة تُحسب من العمل اليومي، مثل التي وصفناها في مقال لوحة مؤشرات الأداء للمديرين، تختصر هذا إلى دقائق، وتترك وقت الاجتماع للقرارات نفسها.
عندما تقترب أزمة سيولة
إذا أظهر التوقع أسبوعًا صعبًا قادمًا، فالتصرف المبكر يفتح خيارات كثيرة تختفي عند التأخر. يمكنك أن تتواصل مع العملاء المتأخرين قبل موعد الالتزام الكبير، أو أن تتفاوض مع مورد على تأجيل دفعة بدل أن تعتذر له في يومها، أو أن تؤجل مصروفًا غير عاجل حتى يتحسن الرصيد. والأهم أن تكون صريحًا مع الشركاء والإدارة من البداية، فالمفاجأة في آخر يوم تحرم الجميع من وقت التفكير، وتجعل القرار تحت ضغط لا تحت دراسة.
من أين تبدأ؟
ابدأ هذا الأسبوع بجدول بسيط لثلاثة أشهر: الداخل المتوقع، والخارج المؤكد، والرصيد في نهاية كل أسبوع. ثم أضف قائمة المتأخرات ومسؤولًا لكل بند. بعد شهر ستعرف أين يتسرب النقد في شركتك تحديدًا. وإذا أردت أن تكون هذه الأرقام جاهزة من نظامك، اطلع على SALYSS Realty للشركات العقارية، أو احجز استشارة مجانية.
أسئلة شائعة
ما الفرق بين الربح والتدفق النقدي؟
الربح يُحسب عند البيع، والتدفق النقدي يُحسب عند دخول المال فعلًا وخروجه. شركة رابحة قد تعجز عن دفع الرواتب إذا تأخر التحصيل.
كم مرة يجب مراجعة التدفق النقدي؟
أسبوعيًا على الأقل في الشركات الصغيرة والمتوسطة، مع توقع يغطي الأشهر الثلاثة القادمة ويُحدّث كلما تغير شيء مهم.
هل أحتاج نظامًا خاصًا لمتابعة النقد؟
ليس بالضرورة في البداية، لكن عندما تكون المبيعات والتحصيل في نظام واحد مربوط بالحسابات تصبح الأرقام أدق وأسرع وأقل اعتمادًا على التجميع اليدوي.